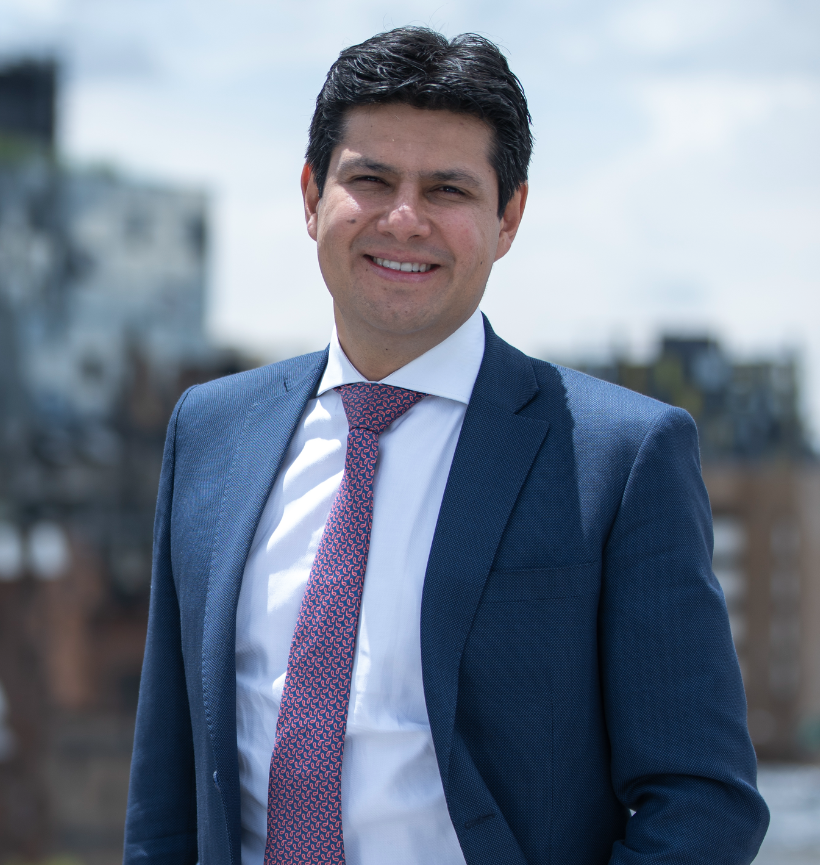

Benito Zelaya, socio director de Lexincorp Honduras, examina la nueva agenda de inversión del país en un momento en que el regreso al CIADI ya se concretó y los anteproyectos de Ley de Inversiones y de Ley del Mercado de Valores siguen en revisión. Su análisis identifica en cada texto lo que resuelve bien y lo que todavía necesita para funcionar en la práctica. Del anteproyecto de Ley de Inversiones valora que establezca un sistema para preparar y estructurar proyectos antes de conceder beneficios, y advierte que hacen falta indicadores verificables para contrastar el empleo anunciado con el realmente creado. En un mercado de valores que busca canalizar parte de las remesas hacia la inversión, considera que la evaluación de idoneidad debería extenderse a todo producto ofrecido al inversionista minorista. En los contratos de asociación público-privada, donde ha visto fracasar proyectos por compromisos estatales incumplidos, señala la necesidad de cláusulas que fijen qué debe entregar el Estado, en qué fecha y con qué consecuencias. Sus observaciones comparten una lógica: trasladar la confianza del anuncio al dato comprobable. Ese es también, a su juicio, el criterio para evaluar toda la agenda: “La confianza no se mide por el número de anuncios. Se mide por capital desembolsado, proyectos en ejecución, cumplimiento de cronogramas y empleos formales verificables”.
El regreso al CIADI y la continuidad de la política de inversión
El punto de partida de la agenda es el reingreso de Honduras al sistema de arbitraje del Banco Mundial.
Honduras salió del CIADI en agosto de 2024 y ha vuelto a incorporarse en agosto de 2026. Más allá del mensaje simbólico hacia el capital internacional, ¿qué cambia en términos prácticos para un inversionista que hoy estructura un proyecto en el país?
El retorno al CIADI es una señal importante dentro de una agenda más amplia orientada a recuperar la confianza del inversionista. En términos prácticos, permite que una inversión pueda tener acceso a un foro internacional neutral para resolver controversias con el Estado, siempre que exista consentimiento en un tratado, una ley o un contrato.
Para un proyecto de largo plazo, esta protección adicional puede reducir la percepción de riesgo político y regulatorio y mejorar su evaluación ante bancos, fondos, organismos multilaterales y aseguradoras de riesgo político. No elimina los riesgos de invertir, pero puede hacer que el proyecto sea más defendible y financiable.
También exige estructurar la inversión con mayor rigor. Desde el inicio deben revisarse el vehículo de inversión, los tratados aplicables, las garantías, la distribución contractual de riesgos y los mecanismos de solución de controversias. La protección jurídica debe diseñarse antes de que surja el conflicto.
La salida de 2024 demostró que la pertenencia al sistema puede revertirse.
¿Qué debe garantizar el Estado hacia adelante para que este reingreso se consolide como política de largo plazo y no vuelva a depender del signo político del próximo gobierno?
El Estado debe garantizar coherencia entre el mensaje que envía al exterior y su actuación interna: Creación de politicas publicas que trasciendan Gobiernos, estabilidad regulatoria, respeto a los contratos, debido proceso, instituciones independientes y cumplimiento de laudos y sentencias.
El anteproyecto de Ley de Inversiones contiene elementos que pueden favorecer esa continuidad. Propone una Agencia Hondureña de Inversiones de carácter técnico, con autoridades designadas por siete años, e incorpora principios de seguridad jurídica, asignación eficiente de riesgos, valor por dinero, transparencia y sostenibilidad fiscal.
Sin embargo, esa señal debe armonizarse con la Ley de Reactivación Economica, que ya está vigente y permite revisar, modificar, revocar o rescindir actos, permisos, licencias, concesiones y contratos anteriores. Esa facultad debe aplicarse excepcionalmente, con motivación suficiente, respetando el debido proceso y respeto a los derechos adquiridos asi como la buena fe. De lo contrario, podría producir incertidumbre que el regreso al CIADI procura reducir.
Los 13 arbitrajes CIADI asi como los que se ventilan en otros foros contra Honduras también deben utilizarse como una fuente de aprendizaje institucional. Los casos con deben litigarse con defensas solidas; aquellos con una exposición importante pueden evaluarse para una solución negociada. Pero lo esencial es identificar qué decisiones o fallas originaron las controversias y evitar que se repitan.
Ley de Inversiones: viabilidad, empleo y permisos
La pieza central de la agenda llega a una región con larga experiencia en leyes de fomento a la inversión.
Centroamérica tiene un largo historial de leyes de incentivos que prometieron empleo con resultados desiguales. ¿Qué elemento del anteproyecto de Ley de Inversiones, más allá del incentivo fiscal, apunta a corregir esa historia en lugar de repetirla?
Hay que hacer una precisión: el anteproyecto de Ley de Inversiones no está construido principalmente como una ley de exoneraciones. Su aporte central es crear un sistema para identificar, preparar, estructurar, contratar y supervisar proyectos estratégicos.
La propuesta exige análisis de viabilidad técnica, económica, social, ambiental y fiscal; comparador público-privado; valor por dinero; matriz vinculante de riesgos; procesos competitivos y seguimiento contractual. Las iniciativas privadas deben demostrar, además, capacidad financiera, origen lícito de fondos, beneficiarios finales y seriedad de la propuesta.
Ese enfoque puede corregir una debilidad histórica: conceder beneficios antes de comprobar que existe un proyecto viable. La lógica debería ser la contraria: primero se demuestra la viabilidad y el beneficio social; después se determina qué modalidad de apoyo resulta justificada.
Conviene, sin embargo, fortalecer la medición del empleo. La ley lo contempla como finalidad y como parte del análisis socioeconómico, pero debería exigir indicadores verificables sobre empleo formal, capacitación, proveedores nacionales y desarrollo territorial. El empleo anunciado debe poder contrastarse con el empleo realmente creado.
El diseño nacional de la ley convive con las competencias propias de cada municipio.
La ley se está socializando con las bancadas del Congreso y con la Asociación de Municipios de Honduras (AMHON), lo que sugiere que buena parte de su efectividad dependerá de la implementación municipal. ¿Qué mecanismo de coordinación entre el nivel nacional y el municipal haría falta para que el diseño de la ley no se diluya en la ejecución local?
El anteproyecto reconoce la participación de los municipios en el diseño, evaluación y fiscalización de los proyectos y asigna a la Agencia la coordinación de permisos, licencias y dictámenes, sin desplazar las competencias de las municipalidades.
Además, establece un plazo de veinte días hábiles para determinados pronunciamientos institucionales y contempla la aprobación presunta ante la falta de respuesta. Esa herramienta puede ser positiva, pero debe reglamentarse cuidadosamente: hay que definir a qué trámites se aplica, cuándo comienza el plazo y qué materias ambientales, sociales o de seguridad requieren necesariamente una decisión expresa.
La coordinación debería materializarse en una ventanilla única digital, con expediente común, requisitos publicados, responsables identificados y trazabilidad de cada trámite. La AMHON puede contribuir con ordenanzas modelo y criterios técnicos comunes, respetando la autonomía municipal.
El objetivo no debe ser sustituir al municipio, sino evitar que el inversionista tenga que administrar interpretaciones contradictorias entre instituciones nacionales y locales.
Cabe agregar que el proyecto de Ley aun esta en socializacion y revision con expertos en la materia que estan terminando de afinar esa armonizacion entre los diferentes actores.
Usted plantea que Honduras no debe limitarse a ofrecer incentivos, sino construir reglas claras, permisos simplificados y proyectos bien estructurados técnica, jurídica y financieramente. ¿Cómo se conectan hoy esas dos piezas en la práctica: un proyecto bien estructurado puede avanzar pese a la lentitud de los permisos, o la lentitud termina invalidando incluso al proyecto mejor estructurado?
Una buena estructuración permite anticipar los permisos, ordenar la ruta crítica y distribuir contractualmente los riesgos. Pero no puede sustituir una autorización que corresponde al Estado o a una municipalidad.
Un proyecto puede tener un modelo financiero sólido y perder bancabilidad si no existe certeza sobre el terreno, el derecho de vía, la licencia ambiental, el uso de suelo o la conexión a los servicios. Por eso, un proyecto sin una ruta creíble de permisos todavía no está completamente estructurado.
Los permisos críticos deben incorporarse como condiciones precedentes al cierre financiero o al inicio de ciertas obligaciones. El contrato también debe establecer quién asume cada riesgo y qué ocurre cuando el retraso es atribuible al Estado.
La aprobación presunta prevista en el anteproyecto puede ayudar, pero no reemplaza la coordinación institucional. La estructuración profesional y la simplificación administrativa no son alternativas; son componentes inseparables de la bancabilidad.
Podemos ver en la actualidad en la Alcaldia Municipal del Distrito Central, donde se ha implementado un fast track sin compromenter el cumplimiento de las obligaciones o requisitos de los proyectos, eso permite que los proyectos de construccion en la capital puedan ser previsibles en tiempo y que los desarrolladores puedan ser mas eficientes en su rentabilidad y bancabilidad.
Mercado de valores: protección del inversionista y financiamiento de proyectos
El segundo frente de la agenda es financiero y apunta a movilizar el ahorro interno.
La reforma que impulsa la Bolsa Centroamericana de Valores busca canalizar hacia la inversión el ahorro de los hondureños y una porción de las remesas. ¿Qué condiciones jurídicas de protección son indispensables para que esa canalización no se convierta en un riesgo mal medido para quien nunca antes invirtió en valores?
El anteproyecto de Ley del Mercado de Valores es ambicioso. Regula fondos de inversión, fondos mutuos, titularizaciones, patrimonios autónomos, derivados, activos virtuales, custodia y representación común de los inversionistas. Esa diversidad puede democratizar el acceso al mercado, pero también aumenta la necesidad de protección.
Una remesa tiene normalmente una finalidad familiar inmediata. Convertir parte de ella en inversión exige explicar claramente que existen riesgos de crédito, liquidez y mercado, y que ni el capital ni la rentabilidad están necesariamente garantizados.
El anteproyecto ya incorpora información comprensible, calificación de riesgo, separación de los activos custodiados, regulación de conflictos de interés y prohibición de publicidad engañosa. No obstante, convendría extender expresamente a todos los productos ofrecidos al inversionista minorista una evaluación de idoneidad o conveniencia. El intermediario debe determinar si el producto es compatible con la experiencia, capacidad económica y tolerancia al riesgo del cliente.
También debe comunicarse que la inscripción de una emisión ante la CNBS no representa una garantía estatal sobre el emisor. La educación financiera es indispensable, pero no puede sustituir la responsabilidad del intermediario de conocer al cliente y explicar adecuadamente el producto.
El mismo texto abre la puerta a financiar proyectos por vías distintas del crédito bancario.
Para un proyecto de infraestructura, energía o vivienda en Honduras, ¿qué tan realista es hoy pensar en bonos o vehículos de inversión estructurada como alternativa al financiamiento bancario, y qué falta todavía en la práctica de mercado para que eso ocurra?
Es una alternativa realista, aunque todavía incipiente. El anteproyecto incorpora fondos cerrados, fondos mutuos, fideicomisos y sociedades de titularización, patrimonios autónomos y emisiones respaldadas por activos generadores de flujos.
Esto permitiría pasar de financiar únicamente al desarrollador a titularizar los flujos es decir un vehiculo que sirve para financiar los ingresos presentes y futuros del proyecto. En energía, pueden utilizarse los flujos de contratos de PPA; en infraestructura, tarifas o pagos por disponibilidad; y en vivienda, carteras hipotecarias, arrendamientos o ventas estructuradas, lo que lo hara mas real es tener clara la garantia de repago.
La ley de justicia energetica que espera su sanción y publicación a la fecha, también permite que las futuras empresas subsidiarias de la ENEE emitan bonos respaldados por sus ingresos, sin comprometer activos estratégicos como centrales, redes o subestaciones.
El desafío está en la práctica: se necesitan proyectos maduros, flujos predecibles, garantías ejecutables, calificadoras con experiencia en project finance, inversionistas institucionales y documentación estandarizada. El reto es colocar exitosamente el primer bono de proyecto o la primera titularización de infraestructura dependiendo como se estructucture el repago y que pueda ser autosostenible.
Riesgos y controversias en las asociaciones público-privadas
Buena parte de la inversión prevista en infraestructura, energía y logística pasa por contratos de asociación público-privada.
Honduras habla de asociaciones público-privadas modernas para infraestructura, energía y logística. Desde su experiencia representando y arbitrando este tipo de contratos, ¿cuál es hoy el punto más débil en la manera en que el Estado hondureño distribuye riesgos, y qué cláusula revisaría primero?
El punto más débil ha sido confundir la transferencia de riesgos con su asignación eficiente. Un riesgo debe asumirlo la parte que tenga mayor capacidad para prevenirlo, administrarlo o absorberlo al menor costo.
El anteproyecto recoge correctamente ese principio y exige una matriz vinculante de distribución de los riesgos, integrada al modelo económico-financiero y al análisis de valor por dinero. El reto será aplicarlo en cada contrato ya que dependera de cada proyecto.
La regla general es que el estado no debería trasladar al inversionista riesgos que dependen principalmente de decisiones públicas, como la adquisición del derecho de vía, la entrega de terrenos, determinados permisos o los cambios regulatorios. Cuando lo hace, el privado incorpora ese riesgo al precio o el proyecto deja de ser financiable.
Sin embargo desde mi experiencia he visto fracasar proyectos especificamente porque esos riesgos los adquiere las instituciones publicas y al no cumplirlos provocan variaciones que desembocan en conflictos si no se gestionan preventivamente, es por ello que considero que un proyecto don la debida diligencia de gestion y prevencion de riesgos contractuales puede disminuir el margen de error de fracasar un proyecto.
La primera cláusula que revisaría es la de condiciones precedentes y retrasos atribuibles a la Administración. Debe indicar qué debe entregar el Estado, en qué fecha y qué consecuencias genera su incumplimiento: extensión de plazo, reconocimiento de costos, reequilibrio económico o terminación con compensación.
La prevención de controversias completa ese diseño contractual.
Los Dispute Boards y el arbitraje se mencionan como mecanismos preventivos para proyectos de infraestructura. ¿Qué se necesita para que esa práctica pase de ser una cláusula estándar en el papel a un mecanismo que efectivamente se use durante la ejecución de los contratos públicos hondureños?
El anteproyecto exige mecanismos de solución de controversias y contempla cláusulas de conciliación o arbitraje, pero no desarrolla expresamente los Dispute Boards. Allí existe una oportunidad concreta de mejora, aunque dicha ley regula un regimen especial podria armonizarse con todo el andamiaje normativo de Honduras, sobre resolución alterna de conflictos que sumaria puntos al mensaje de brindar seguridad juridica con un estandar internacional.
La ley o su reglamento debería sugerir mecanismos de resolución de controversias con secuencia escalonada: Dispute Board, negociacion directa, conciliación y arbitraje. El Dispute Board debe constituirse desde el inicio del contrato, contar con presupuesto, realizar visitas periódicas y emitir decisiones mientras la obra está en ejecución.
También debe definirse si esas decisiones son vinculantes, el plazo para cumplirlas y su relación con el arbitraje posterior. La inconformidad de una parte no debería suspender automáticamente una decisión provisionalmente obligatoria.
El Dispute Board no sustituye al arbitraje. Su valor consiste en evitar que cada desacuerdo se convierta en una reclamación que paralice la obra o termine en un arbitraje de mayor costo.
Sectores prioritarios y señales de resultado
La agenda identifica siete sectores prioritarios, con puntos de partida muy distintos.
De los sectores prioritarios (infraestructura, energía, turismo, logística, vivienda, agroindustria y tecnología), ¿cuál está hoy en mejores condiciones jurídicas y técnicas para capturar inversión en el corto plazo, y cuál enfrenta la brecha estructural más difícil de cerrar?
Ya que la reforma eléctrica ha sido aprobada si se implementa correctamente, el sector energía podría ser la oportunidad más inmediata. La propuesta fortalece la CREE, crea un nuevo Operador del Sistema y del Mercado, regula el almacenamiento, restablece licitaciones internacionales de largo plazo y permite licitar obras de expansión de transmisión.
También mantiene los contratos existentes hasta su vencimiento y admite modificaciones de mutuo acuerdo cuando la transición regulatoria afecte su efectividad. Esto aporta una señal de continuidad contractual.
Sin embargo, la bancabilidad dependera de una buena estructuracion de modelos de negocios que garanticen el flujo de la cascada de pago, la reducción de pérdidas, tarifas técnicamente determinadas y contratos confiables. La reforma institucional no elimina automáticamente el riesgo financiero.
La brecha más compleja sigue estando en la gran infraestructura pública. Un proyecto vial, portuario o logístico necesita estudios maduros, derecho de vía, permisos, espacio fiscal, coordinación municipal y una distribución adecuada de riesgos. La nueva ley puede crear el sistema para prepararlos, pero desarrollar una cartera realmente financiable tendremos que ser muy creativos para poder vencer el reto.
Las reformas analizadas tendrán su primera prueba en los próximos meses.
Si Honduras está construyendo una nueva arquitectura para la inversión, el siguiente paso es convertirla en confianza, proyectos y empleo. ¿Qué hecho concreto, verificable en los próximos doce a dieciocho meses, le permitiría confirmar que esa conversión ya ocurrió y no quedó solo en el anuncio?
La señal más convincente no sería la aprobación de otra ley ni la firma de un memorando. Sería que un proyecto relevante alcance cierre financiero, obtenga sus permisos dentro de plazos verificables, reciba el primer desembolso e inicie construcción y contratación formal.
En energía, podría ser una licitación internacional que concluya con un contrato bancable, financiamiento cerrado e inversión efectiva. En infraestructura, un proyecto preparado bajo la nueva metodología, con valor por dinero, matriz de riesgos, sostenibilidad fiscal y participación municipal.
Una segunda señal sería la colocación exitosa de un bono de proyecto, fondo cerrado o titularización respaldada por flujos de infraestructura, energía o vivienda bajo la nueva Ley del Mercado de Valores.
La confianza no se mide por el número de anuncios. Se mide por capital desembolsado, proyectos en ejecución, cumplimiento de cronogramas y empleos formales verificables. Ese debe ser el criterio para evaluar si la nueva arquitectura jurídica produjo resultados.
Honduras tiene hoy sobre la mesa las piezas de una nueva etapa de inversión: el regreso al CIADI, una Ley de Inversiones con una agencia técnica y reglas para seleccionar proyectos, una Ley del Mercado de Valores que abre nuevas fuentes de financiamiento y una reforma eléctrica que restablece las licitaciones de largo plazo. Benito Zelaya valora ese marco y advierte que su éxito dependerá de la ejecución: permisos en plazo, compromisos estatales cumplidos y reglas estables más allá de cada gobierno. Para los próximos años, el panorama es de oportunidad con condiciones. La energía aparece como el sector con mayores posibilidades de atraer inversión en el corto plazo, mientras la gran infraestructura pública exigirá más tiempo y proyectos mejor preparados. El primer proyecto que alcance cierre financiero bajo las nuevas reglas mostrará si la agenda empieza a dar resultados.