
Por Heidi Maldonado
Expansión ha publicado su ranking anual de firmas de auditoría en España, destacando a las principales compañías de auditoría, consultoría, asesoramiento legal y transacciones. ECOVIS España se posiciona en el puesto 26 del ranking, con una facturación de 6,21 millones de euros y un crecimiento del 5,3 % respecto al ejercicio anterior, saltando 4 puestos en un año.
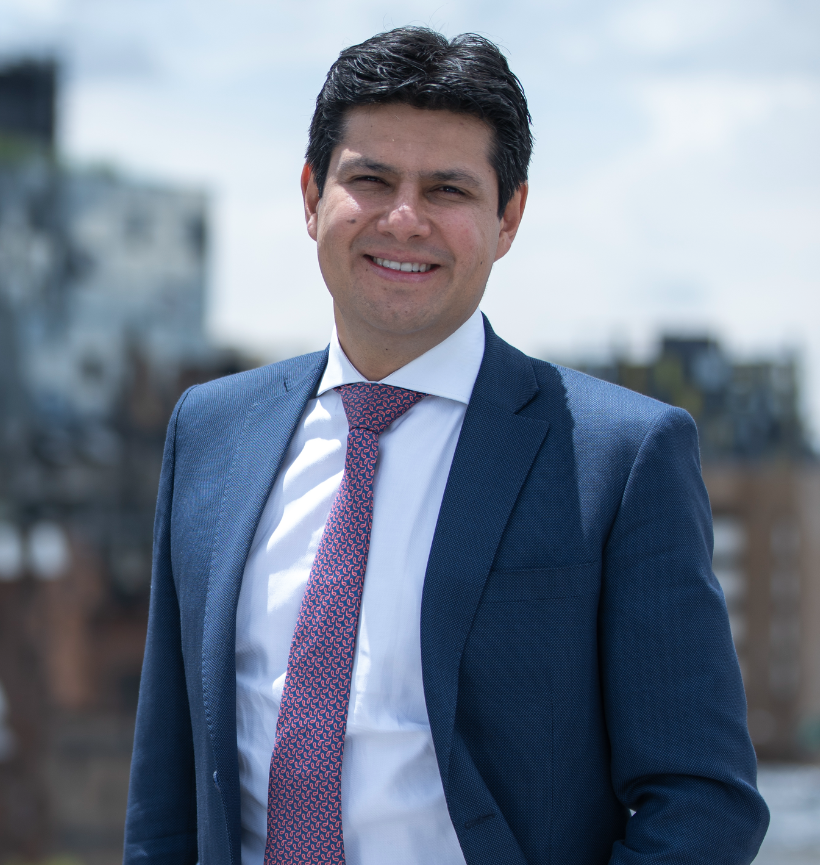
Además, Expansión ha difundido el ranking de plantillas del sector, en el que ECOVIS España ocupa la posición 29, con un equipo de 76 profesionales, un incremento del 2,7 % en comparación con el año pasado. Hablamos con Luis Grosclaude, managing partner de ECOVIS Grosclaude & Partners (firma miembro de la red internacional ECOVIS en España) y miembro del consejo de administración internacional de dicha red, donde supervisa las divisiones globales de auditoría y de transacciones, para conocer su visión sobre este logro y la evolución del sector.
El sector ha superado los 41.000 empleos en 2024 y las firmas medianas crecen incluso por encima de las Big Four. ¿Cómo valora este momento que atraviesan las firmas medianas?
Es un momento muy positivo para las firmas medianas. Los datos recientes confirman que el sector de servicios profesionales en España (auditoría, consultoría, legal, transacciones) cerró 2024 con más de 41.000 empleados, un 6,2 % más que el año anterior. Lo relevante es que el crecimiento relativo de las firmas medianas ha superado incluso al de las Big Four: en plantilla, las firmas de tamaño medio aumentaron un 9,5 %, el doble que las cuatro grandes, y en ingresos colectivos lograron cerca de 1.230 millones de euros, un alza del 12,8 % interanual. Esto indica que las firmas medianas están acelerando su desarrollo y ganando cuota de mercado. Diría que se está dando una confluencia de factores muy favorable: por un lado, la buena marcha de la economía española y una relativa estabilidad normativa han impulsado la demanda de servicios profesionales; por otro, muchas empresas de tamaño medio buscan alternativas a las grandes firmas, valorando un servicio más cercano sin renunciar a la calidad. Las firmas medianas han sabido responder con agilidad, ampliando equipos y capacidades –incluso mediante integraciones y compras estratégicas dentro del sector– para atender esa creciente demanda. En síntesis, el middle market de la auditoría vive un periodo de expansión y consolidación muy notable, convirtiéndose en un motor de crecimiento del sector en su conjunto.
“Nuestras líneas de alto valor añadido -Transfer Pricing y M&A- actuaron como motores de crecimiento, afianzando nuestro posicionamiento diferenciado en el mercado”
¿Qué elementos diría que están impulsando el crecimiento de firmas como ECOVIS en un entorno tan competitivo?
En ECOVIS nos hemos enfocado en una estrategia clara: ofrecer servicios de alto valor añadido además de la auditoría tradicional. Esto significa que, junto con las auditorías de cuentas y la contabilidad, hemos potenciado líneas especializadas como Transfer Pricing (precios de transferencia) y M&A (fusiones y adquisiciones). La razón es que muchos de nuestros clientes necesitan algo más que la auditoría financiera pura; requieren asesoramiento integral en operaciones corporativas, fiscalidad internacional y cumplimiento normativo complejo. Al concentrarnos en estos nichos de alto valor, estamos atendiendo necesidades críticas del cliente que pocas firmas medianas cubren con la misma profundidad. Por ejemplo, en precios de transferencia asesoramos en la planificación y documentación para grupos multinacionales, un área cada vez más exigida por las autoridades fiscales y vital para empresas internacionalizadas. Del mismo modo, en M&A brindamos apoyo experto en la valoración de empresas, due diligence financieras y estructuración de operaciones, aprovechando el repunte de transacciones en el middle market. Estos servicios especializados nos han permitido diferenciarnos en un mercado muy competido. También destacaría el papel de los equipos que lideran estas áreas: hemos incorporado profesionales altamente cualificados en transferencia internacional, corporate finance y otras disciplinas, cuyo conocimiento técnico y experiencia sectorial aportan un valor tangible al cliente. Todo ello, combinado con la calidad en auditoría y un trato cercano, ha sido clave para impulsar nuestro crecimiento sostenido en los últimos años. En resumen, crecer ofreciendo soluciones integrales y de alto valor nos ha dado ventaja competitiva en un entorno donde las empresas buscan cada vez más un asesoramiento global de confianza.
¿Qué retos principales identifica para las firmas del middle market en 2025?
El año 2025 trae desafíos muy marcados para las firmas medianas. Uno de los principales es la atracción y retención de talento en un contexto de alta demanda de profesionales cualificados. El sector sigue creciendo en empleo, pero al mismo tiempo la rotación es elevada y las nuevas generaciones de auditores tienen expectativas distintas en cuanto a desarrollo profesional y conciliación. Las firmas medianas tendremos que redoblar esfuerzos para formar, motivar y fidelizar a nuestros equipos –por ejemplo, ofreciendo planes de carrera claros, más flexibilidad laboral y capacitación continua–, porque el talento humano es el pilar de nuestro servicio. Otro gran reto es la transformación digital. La tecnología está redefiniendo la forma de trabajar: desde el uso de herramientas de data analytics e inteligencia artificial en las auditorías, hasta la automatización de procesos contables. Adaptarse a estas innovaciones requiere inversión en sistemas y en nuevas competencias, algo especialmente retador para firmas de tamaño medio con recursos más limitados que los gigantes del sector. Ligado a esto, la ciberseguridad se vuelve crítica: manejamos datos sensibles de los clientes y debemos garantizar su protección en entornos cada vez más digitalizados.
Por otra parte, el entorno regulatorio nos plantea exigencias crecientes. En 2025 entra en plena vigencia la directiva CSRD de sostenibilidad, que obligará a muchísimas empresas a reportar información ESG con gran detalle. Las firmas de auditoría del middle market debemos prepararnos para verificar esos informes de sostenibilidad, desarrollando conocimientos y metodologías nuevas. Este es un reto inmediato del que hablaremos más adelante, pero sin duda marcará la agenda. Asimismo, persisten desafíos clásicos como la competitividad en precio y calidad: el middle market se está volviendo más concurrido, con firmas medianas creciendo rápido e incluso las Big Four interesándose por clientes de menor tamaño. Mantener nuestra propuesta de valor diferenciada –combinar cercanía y excelencia técnica– será crucial para no diluirse en el mercado. En suma, 2025 exige a las firmas medianas ser más ágiles, innovadoras y orientadas al valor que nunca, para sortear estos retos que van desde el talento y la tecnología hasta la sostenibilidad y la competencia.
¿Cuál ha sido la evolución concreta de ECOVIS Grosclaude & Partners en el último ejercicio? ¿Qué líneas de servicio están concentrando mayor crecimiento o demanda?
En el último año hemos experimentado un crecimiento significativo y muy alineado con nuestra estrategia. La facturación de nuestra marca alcanzó los 6,21 millones de euros, lo que supone un aumento del 5,3 % respecto al ejercicio anterior. Este avance nos permitió escalar 4 puestos en el ranking nacional de auditoría de Expansión, situándonos ya en la 26ª posición. Asimismo, ampliamos el equipo hasta 76 profesionales (+2,7 % interanual), consolidando una plantilla multidisciplinar que es la base de nuestro servicio.
En cuanto a las líneas de servicio, destacaría que las áreas de mayor crecimiento han sido precisamente las que identificamos como estratégicas. La práctica de Transfer Pricing ha tenido un dinamismo importante, impulsada por la creciente conciencia de las empresas sobre el cumplimiento en precios de transferencia y la optimización fiscal internacional. Hemos visto un aumento notable en proyectos de documentación de políticas de precios de transferencia y consultoría para hacer planificación de operaciones intragrupo, reflejo de la alta demanda en esta materia. Del mismo modo, el área de M&A y Corporate Finance creció por encima de la media, gracias a varias operaciones de compra-venta en las que asesoramos a clientes del middle market. En 2024 acompañamos, por ejemplo, a compañías familiares y startups conocidas en procesos de due diligence y valoración, lo que ha fortalecido nuestra reputación en el ámbito de las transacciones.
Por supuesto, nuestras líneas tradicionales de Auditoría y Assurance siguen siendo el núcleo del negocio y tuvieron un desempeño estable. Hemos incorporado nuevos mandatos de auditoría, incluidos algunos grupos empresariales en expansión que buscaban un auditor con alcance internacional, lo cual nos benefició por pertenecer a la red ECOVIS. En resumen, el último año para ECOVIS en general y para Grosclaude & Partners en particular se caracterizó por un crecimiento equilibrado: mantenemos la solidez en auditoría, mientras las líneas de alto valor añadido –Transfer Pricing y M&A– actuaron como motores adicionales de crecimiento, afianzando nuestro posicionamiento diferenciado en el mercado.
“Considero que nuestra principal ventaja es la combinación única de alcance internacional y trato personalizado”
¿Qué ventajas diferenciales cree que tiene ECOVIS frente a otras firmas similares del sector?
Considero que nuestra principal ventaja es la combinación única de alcance internacional y trato personalizado. Al formar parte de ECOVIS, una red global con presencia en más de 90 países y alrededor de 12.000 profesionales, podemos ofrecer a nuestros clientes un estándar alto de calidad y unos recursos comparables a los de las grandes firmas multinacionales. Sin embargo, al mismo tiempo operamos en España como una firma mediana e independiente, lo que nos permite dar un servicio cercano, flexible y adaptado a cada cliente. Ofrecemos las ventajas de una organización multinacional pero con un trato a medida – entendiendo la realidad local de cada empresa y estando disponibles de forma directa cuando el cliente lo necesita.
Otra ventaja diferencial es nuestra especialización en áreas clave. Muchas firmas de tamaño similar se centran solo en auditoría financiera tradicional, mientras que ECOVIS ha desarrollado competencias destacadas en asesoramiento empresarial, precios de transferencia y fusiones y adquisiciones, entre otros servicios. Esto nos permite abordar problemas del cliente desde una perspectiva más amplia y mucho más especializada. Por ejemplo, si una empresa mediana nos contrata para auditar sus cuentas, podemos detectar oportunidades de optimización en precios de transferencia o apoyarles si contemplan una adquisición, todo dentro de la misma marca. Esa visión 360º del negocio aporta un valor que nos distingue, especialmente en el ámbito de la empresa familiar en un fuerte proceso de cambio generacional.
Asimismo, subrayaría nuestros valores de excelencia e independencia y de agilidad: al ser una estructura más ligera, reaccionamos rápido ante las necesidades del cliente y los cambios regulatorios, sin la burocracia que pueden tener organizaciones mayores. En definitiva, nuestros clientes encuentran en ECOVIS un socio confiable que combina dimensión global, profundo conocimiento técnico y cercanía en el trato, una propuesta diferenciadora frente a otras firmas medianas.
“La IA está transformando sobre todo la forma de trabajar”
¿Está cambiando el perfil profesional del auditor? ¿Qué competencias son hoy imprescindibles?
Sin duda, el perfil del auditor de hoy dista del de hace una década. La profesión está evolucionando para adaptarse a un entorno mucho más tecnológico, regulatorio y multidisciplinar. En cuanto a competencias técnicas, ahora es imprescindible que el auditor maneje herramientas de análisis de datos y tenga soltura con sistemas digitales. Ya no basta con saber muestrear y revisar manualmente los libros contables; hoy se espera que podamos analizar grandes volúmenes de transacciones mediante software avanzado, identificar patrones o anomalías y extraer insights más allá de la simple revisión numérica. Relacionado con ello, crece la importancia de conocimientos en TI y ciberseguridad: muchas auditorías implican evaluar controles en sistemas informáticos, y el auditor debe entender riesgos tecnológicos básicos para evaluar adecuadamente la fiabilidad de la información financiera.
Otra competencia clave emergente es el entendimiento de la sostenibilidad y los criterios ESG. Cada vez más, las auditorías incluyen la revisión de informes no financieros, por lo que el profesional debe familiarizarse con indicadores medioambientales, sociales y de buen gobierno. Esto requiere formación continua en nuevas normativas como la CSRD y en marcos de reporte como los estándares europeos de sostenibilidad. Igualmente, el auditor moderno debe tener habilidades de comunicación y pensamiento crítico más desarrolladas. Nuestro trabajo ya no se limita a emitir un informe, sino que a menudo debemos explicar resultados complejos a comités de auditoría, consejos de administración o directivos no financieros. Saber traducir hallazgos técnicos a un lenguaje comprensible y aportar recomendaciones constructivas actualmente es muy valorado.
En definitiva, el auditor se ha convertido en un profesional más integral. Debe conjugar la rigurosidad contable tradicional con nuevas habilidades: dominio de tecnologías (incluida la inteligencia artificial), nociones de riesgos más amplios (como los ESG o los ciber-riesgos) y soft skills para interactuar eficazmente con el cliente. Todo ello, por supuesto, sin perder las señas de identidad clásicas de la auditoría: la ética, la independencia y el escepticismo sano. Es un equilibrio complejo, pero quienes logren desarrollarlo serán los auditores más demandados en el mercado actual.
¿Está ya la inteligencia artificial transformando la forma de auditar?
La inteligencia artificial (IA) ya comienza a tener un impacto tangible en la auditoría, aunque diría que estamos todavía en fases iniciales de su adopción masiva. Actualmente utilizamos –en ECOVIS y en el sector en general– herramientas de análisis de datos avanzados que incorporan algoritmos de IA para procesar información contable. Por ejemplo, hoy es posible analizar el 100 % de las transacciones de una empresa mediante software, algo impensable con métodos tradicionales, lo que aumenta la capacidad de detectar irregularidades o riesgos con mucha más precisión. Estos avances permiten auditorías más eficaces y exhaustivas, reduciendo la dependencia en el muestreo y minimizando el error humano. Un caso práctico es la IA aplicada al procesamiento de lenguaje natural, que nos ayuda a revisar documentación (como contratos o actas) extrayendo información relevante de forma rápida. Aquí cooperamos con proveedores estratégicos especializados que nos ayudan a desarrollar los modelos adecuadamente.
Ahora bien, esta transformación viene acompañada de nuevos desafíos. Por un lado, los auditores debemos actualizar nuestras competencias para entender y supervisar estas herramientas tecnológicas. La formación continua aquí es vital. De poco sirve tener un software potente si el equipo no sabe interpretarlo o, en su caso, cuestionar sus resultados. Por otro lado, surge la necesidad de reforzar la ciberseguridad y la confidencialidad de los datos: al trabajar con grandes bases de datos y eventualmente con herramientas en la nube o externas, debemos extremar el cuidado para proteger la información sensible del cliente. Además, la IA aún no reemplaza el juicio profesional. Los sistemas pueden automatizar cálculos y encontrar discrepancias, pero la interpretación de qué significan esos hallazgos en el contexto del negocio sigue recayendo en el auditor humano. Diría que la IA está transformando sobre todo la forma de trabajar: tareas rutinarias y repetitivas van siendo automatizadas, liberando tiempo para que el auditor se concentre en el análisis de alto nivel y en aportar valor añadido (por ejemplo, profundizar en la causalidad de ciertos riesgos o proponer mejoras de control). De hecho, lejos de destruir empleo, estas tecnologías pueden ayudar a que la profesión sea más atractiva para el talento, al eliminar labores mecánicas y permitir enfocarse en aspectos más interesantes. En síntesis, la IA ya está influyendo en la auditoría y en los próximos años esa influencia crecerá, pero siempre será bajo la dirección y revisión de profesionales capacitados. En ECOVIS vemos la IA como una aliada para elevar la calidad y eficiencia de las auditorías, y estamos invirtiendo en su adopción gradual, asegurándonos de que vaya de la mano con la capacitación de nuestro equipo.
¿Cómo se están preparando para la entrada en vigor definitiva de la directiva CSRD?
La directiva CSRD supone un cambio trascendental en las obligaciones de reporte corporativo, y en ECOVIS estamos preparados. Llevamos muchos meses siguiendo de cerca la evolución de esta normativa europea, que últimamente nos está dando muchas sorpresas, y hemos emprendido varias iniciativas internas. En primer lugar, hemos formado a una parte de nuestro equipo en materia de información no financiera y sostenibilidad. Una parte de nuestros auditores y consultores están formándose en los nuevos Estándares Europeos de Reporte de Sostenibilidad (ESRS), que son los criterios técnicos que la CSRD exige utilizar. Esto es crucial para poder analizar y verificar los datos ESG de nuestros clientes con el mismo rigor que aplicamos a los estados financieros tradicionales. Queda ver el alcance real de estas obligaciones, pues la normativa Ómnibus propuesta por la Comisión Europea en febrero de 2024 nos obliga a focalizarnos en clientes más grandes primero o en quienes, aunque no estén obligados, quieran reportar de forma anticipada para mejorar su imagen ante financiadores e inversores.
Creemos en cualquier caso que la auditoría del futuro inmediato será necesariamente multidisciplinar, y por eso promovemos la colaboración entre nuestros expertos financieros y estos nuevos perfiles.
También hemos desarrollado servicios de asesoramiento para nuestros clientes orientados a la CSRD. Muchas empresas van un poco a ciegas en este campo, así que les estamos ayudando a realizar diagnósticos de gap –es decir, a identificar qué les falta para cumplir con la directiva–, a definir indicadores clave, y, en general, a adaptar sus procesos para recopilar datos de sostenibilidad fiables. La idea es que, cuando llegue el momento de publicar sus informes de sostenibilidad bajo CSRD, estén listas y no lo afronten con improvisación. Internamente, también nos preparamos para la verificación de esta información. En nuestro caso, estamos adaptando nuestras metodologías de auditoría para incluir procedimientos de verificación ESG, definiendo qué pruebas sustantivas y de control realizar sobre cada tipo de indicador (emisiones de carbono, diversidad, ética, etc.). Es un terreno nuevo en muchos aspectos, pero contamos con la ventaja de apoyarnos en la red internacional de ECOVIS.
En resumen, la preparación ante la CSRD en ECOVIS es integral: capacitación interna, refuerzo de equipo con expertos, desarrollo de nuevas metodologías y acompañamiento activo a nuestros clientes en su adaptación. Sabemos que la sostenibilidad dejará de ser un informe voluntario para convertirse en una obligación tan rigurosa como las cuentas anuales, y queremos estar a la vanguardia para facilitar esa transición a las empresas.
¿Qué riesgos ve para las empresas que aún no han comenzado su adaptación a la normativa de sostenibilidad?
Las empresas que demoren su adaptación a las exigencias de sostenibilidad se exponen a varios riesgos importantes. En primer lugar, un riesgo de incumplimiento regulatorio: la normativa avanza rápidamente (ahí está la CSRD a punto de aplicarse) y no prepararse a tiempo puede implicar sanciones y penalizaciones en pocos años. Las autoridades y organismos supervisores han dejado claro que esperan que las empresas comiencen ya a reportar con estándares de sostenibilidad altos, de modo que aquellas que no lo hagan podrían enfrentarse a multas, requerimientos o, en el caso de cotizadas, incluso a dificultades para obtener el visto bueno de los reguladores de mercado. En segundo lugar, existe un riesgo financiero y de mercado. Inversores y entidades financieras están incorporando criterios ESG en sus decisiones: una empresa opaca en materia ambiental o social podría ver encarecerse su financiación o perder acceso a ciertos inversores institucionales que exigen alineación con estos criterios. Igualmente, muchos clientes y consumidores prefieren proveedores responsables; una empresa que no pueda demostrar prácticas sostenibles arriesga perder contratos frente a competidores más comprometidos.
Otro riesgo claro es el reputacional. Hoy día la opinión pública y los medios ponen mucha atención en la sostenibilidad corporativa. Si una compañía ignora estos temas, puede sufrir un deterioro de su imagen de marca, y ser percibida como poco transparente o poco ética, lo cual impacta en el valor de negocio a largo plazo. También diría que hay un riesgo estratégico interno: no abordar la sostenibilidad implica posiblemente descuidar áreas críticas del negocio. Aspectos como la eficiencia energética, la gestión de residuos, el bienestar de empleados o la diversidad, que antes se veían como secundarios, ahora son fundamentales para la resiliencia y competitividad de la empresa. Quien no los trabaje puede estar dejando pasar oportunidades de mejora e innovación y quedar rezagado. Incluso desde la gestión del riesgo, pensemos que fenómenos como el cambio climático pueden afectar operaciones (cadenas de suministro, costes de materias primas, etc.); sin una estrategia sostenible, la empresa no será consciente ni estará preparada para esos impactos.
En definitiva, no adaptarse a la sostenibilidad ya no es una opción sin consecuencias: el coste de la inacción será probablemente mayor que la inversión en adaptarse
¿Ha aumentado el número de auditorías voluntarias en los últimos años?
Sí, efectivamente hemos observado un mayor interés de las empresas por las auditorías voluntarias. Aunque la tendencia general no es explosiva, cada vez más compañías que no están obligadas por ley a auditar sus cuentas deciden hacerlo de forma voluntaria. En España, históricamente las auditorías voluntarias han venido representando aproximadamente entre una cuarta y una tercera parte del total de auditorías, y su número ha crecido paulatinamente a medida que las empresas buscan mayor transparencia. En los últimos años se ha dado un incremento notable en este tipo de encargos, lo cual es un buen síntoma de buen gobierno corporativo. ¿Por qué ocurre esto? En mi experiencia, muchas pequeñas y medianas empresas optan por la auditoría voluntaria para obtener una visión independiente y rigurosa de sus finanzas, algo muy valioso para la toma de decisiones internas.
También está el factor de la credibilidad hacia terceros. Una auditoría externa mejora la imagen de solvencia y fiabilidad frente a bancos, inversores o nuevos socios. Por ejemplo, una pyme que busca financiación encontrará que presentar cuentas auditadas facilita el diálogo con las entidades financieras. O un negocio familiar que considera vender una participación tendrá más opciones si ofrece a potenciales compradores unas cuentas ya auditadas, reduciendo incertidumbres. Otro motivo del aumento es la complejidad creciente de la gestión empresarial. A medida que las empresas crecen, aun si no alcanzan los umbrales legales de auditoría, acumulan una complejidad (varias líneas de negocio, operaciones internacionales, etc.) que hace muy recomendable someter las cuentas a revisión profesional. En ciertos casos, incluso, hemos visto empresas en situaciones delicadas o de reestructuración que encargan una auditoría voluntaria para tener un diagnóstico objetivo y planificar mejor su recuperación.
¿Qué consecuencias prácticas puede tener para una empresa no cumplir con sus obligaciones de auditoría?
Incumplir la obligación legal de auditar las cuentas puede acarrear serios problemas a una empresa. Lo primero a mencionar es que, si una sociedad está obligada a auditarse (por superar los criterios de tamaño establecidos) y no lo hace, no podrá depositar legalmente sus cuentas anuales en el Registro Mercantil. El Registro procede al llamado cierre registral: bloquea la inscripción de cualquier acto societario nuevo mientras las cuentas no estén auditadas y presentadas correctamente. Esto en la práctica inmoviliza a la compañía para ciertas operaciones, impidiendo, por ejemplo, inscribir ampliaciones de capital, cambios de estatutos, fusiones, etc., hasta que regularice su situación. Asociado a ello, existe un régimen sancionador: las autoridades (normalmente el Instituto de Contabilidad y Auditoría de Cuentas, ICAC) pueden imponer multas significativas. Las sanciones por no presentar cuentas auditadas pueden llegar hasta los 300.000 euros por cada año de incumplimiento en empresas de mayor tamaño, una cifra nada desdeñable, además del posible arrastre de multas menores por no depositar cuentas en plazo.
Más allá de las sanciones oficiales, el incumplimiento genera riesgos mercantiles y de responsabilidad para los administradores. El órgano de administración tiene el deber de formular y someter a auditoría las cuentas cuando es preceptivo; si no lo hace, está incurriendo en un incumplimiento de sus obligaciones legales. En un eventual escenario de concurso de acreedores, por ejemplo, esa dejación podría ser considerada negligencia y agravar las consecuencias para los administradores, llegando a influir en la calificación del concurso. Incluso sin llegar a esos extremos, la falta de auditoría obligatoria suele conllevar pérdida de confianza de terceros: entidades de crédito, proveedores y socios comerciales pueden reaccionar negativamente si descubren que la empresa no tiene sus cuentas auditadas cuando debería. Muchas veces es una señal de alerta sobre posibles desórdenes financieros internos. También hay implicaciones sobre operaciones corporativas: una empresa que no haya auditado cuando tocaba verá trabas al intentar vender el negocio o atraer inversores, ya que tendrá que hacer auditorías retrospectivas forzosas, con el coste y la incertidumbre que eso añade.
En definitiva, no auditarse teniendo obligación es un falso ahorro que puede salir muy caro. Se arriesga la paralización registral de la sociedad, sanciones cuantiosas y se complica la vida a la empresa en multitud de frentes. Por eso siempre aconsejamos cumplir puntualmente con la obligación de auditoría –incluso adelantarla si es posible– para evitar problemas legales y asegurar la transparencia financiera que demandan tanto las normas como el mercado.
¿Cómo influye la pertenencia a una red internacional como ECOVIS en el servicio al cliente?
Influye de forma muy positiva y directa. Pertenecer a una red global como ECOVIS nos permite brindar a nuestros clientes una capacidad de respuesta internacional que pocas firmas medianas pueden ofrecer. Por ejemplo, si un cliente español nuestro quiere abrir una filial en otro país, o tiene una consulta fiscal sobre sus operaciones en Alemania o Asia, nosotros podemos activarle el contacto con nuestros colegas de la red en cuestión de horas. Sabemos quién es el experto local en cada materia dentro de ECOVIS, y trabajamos de la mano, asegurando que el cliente reciba el mismo nivel de calidad y atención en cualquier jurisdicción. Esto es enormemente valioso tanto para empresas españolas con vocación internacional, como para multinacionales extranjeras a las que atendemos en España.
Al compartir metodologías y mejores prácticas con más de 80 países, también enriquecemos nuestro propio conocimiento. Podemos contrastar enfoques técnicos complejos con profesionales de otros lugares, aprender de soluciones que se aplican en mercados más avanzados en ciertos temas, y eso redunda en un servicio más robusto aquí. Un claro ejemplo es todo el ámbito de la sostenibilidad y la digitalización: dentro de ECOVIS internacional existe un flujo continuo de información sobre cómo abordar la auditoría de nuevos reportes o cómo implementar tecnologías de auditoría, lo cual nos mantiene actualizados de manera más eficiente que si estuviéramos aislados. Además, al ser parte activa del consejo de administración internacional de la red, tengo la oportunidad de contribuir a las estrategias globales de auditoría y transacciones, de manera que la voz de España está presente en las decisiones internacionales. Esto se traduce en que adaptamos muy rápidamente cualquier mejora de procesos o estándar de calidad emanado de la red.
Para el cliente nacional, contar con esa red significa que, aunque trate en el día a día con una firma local que entiende su entorno, detrás hay una potencia internacional que respalda cada proyecto. Por ponerlo en otras palabras, ofrecemos un servicio local con alcance global. Y para el cliente internacional, pertenecer a ECOVIS nos da credibilidad instantánea: saben que formamos parte de un grupo mundial de firmas de consultoría y auditoría de primer nivel (ECOVIS figura entre las 15 mayores redes del mundo), y eso les da confianza para confiarnos sus asuntos en España. En resumen, la red internacional nos permite combinar lo mejor de dos mundos –proximidad y excelencia técnica local, con perspectiva y recursos globales– en beneficio del cliente. Es un valor añadido enorme, especialmente en un mercado cada vez más globalizado donde muchas operaciones trascienden fronteras.
“Somos cautelosamente optimistas de cara a lo que resta de 2025”
Tras los buenos resultados del último ejercicio, esperamos mantener una senda de crecimiento sostenido en nuestras líneas de negocio principales. La economía española, sin estar exenta de incertidumbres (inflación contenida, costes financieros más altos, etc.), sigue mostrando resiliencia en sectores clave del middle market. Muchos de nuestros clientes prevén crecimiento en sus operaciones este año, y eso normalmente se traduce en mayor necesidad de nuestros servicios de auditoría y asesoramiento. Por el lado de la auditoría, vemos que la demanda se mantiene sólida; incluso podría incrementarse hacia el cierre del ejercicio, ya que algunas empresas que entraron por primera vez en obligación de auditar en 2024 tendrán que hacerlo efectivo en 2025, alimentando el volumen de trabajo. Además, confiamos en sumar auditorías voluntarias de compañías que buscan mejorar su gobierno corporativo, una tendencia que, como comentamos, va al alza.
“Más allá del ranking, nuestra meta es consolidar la confianza de nuestros clientes actuales y sumar nuevos clientes que valoren nuestra propuesta”
Donde apreciamos un potencial significativo es en los servicios de alto valor. En M&A, por ejemplo, el mercado de medianas empresas sigue activo: esperamos cerrar un par de mandatos de venta que tenemos en curso y seguir asistiendo a fondos de inversión en análisis financieros para adquisiciones. La liquidez en busca de buenos proyectos sigue ahí, así que la actividad de corporate finance debería repuntar en la segunda mitad del año. En Transfer Pricing y consultoría fiscal internacional, las exigencias globales (Plan BEPS 2.0, nuevos convenios, etc.) están haciendo que más grupos nos soliciten ayuda para revisar sus políticas de precios de transferencia antes de cierre de año, así que prevemos también crecimiento en esa línea. Otro catalizador importante será la sostenibilidad: aunque la CSRD aún se esté implementando, estamos notando que muchas empresas, anticipándose a la norma, ya en 2025 quieren realizar trabajos preparatorios de auditoría ESG o encargos de verificación parcial de sus datos no financieros. Creemos que en la recta final del año este tipo de servicios despegarán y nosotros estamos bien posicionados para atenderlos tras la inversión hecha en capacitación ESG.
En términos internos, nuestras expectativas pasan por seguir reforzando el equipo y las capacidades. Planeamos incorporar algunos perfiles técnicos en las áreas que crecen (posiblemente ampliar el equipo de transactions y algún especialista más en sostenibilidad) para asegurarnos de absorber la nueva demanda sin sacrificar la calidad. También continuaremos invirtiendo en tecnología de auditoría para ganar eficiencia. Desde el punto de vista financiero, aspiramos a cerrar 2025 con un crecimiento porcentual de un dígito alto, idealmente por encima de la media del sector, lo que nos permitiría quizás escalar algún puesto más en el ranking nacional. Pero más allá del ranking, nuestra meta es consolidar la confianza de nuestros clientes actuales y sumar nuevos clientes que valoren nuestra propuesta. Si algo hemos aprendido en este mercado es que la fidelidad del cliente y la reputación se construyen día a día; por eso, más que fijarnos solo en cifras, estamos enfocados en mantener la excelencia en cada trabajo que entregamos. Con esa filosofía encararíamos 2026 en una posición fortalecida. En resumen, esperamos un final de 2025 con crecimiento y proyectos interesantes, pero siendo muy conscientes de que ello requiere perseverar en la diferenciación, la calidad y la cercanía que nos caracterizan.